Se abre el Informador VERI*FACTU, en la sede electrónica de la Agencia Tributaria.
- Resultado del recorrido: sí le resulta de aplicación el reglamento.
- Fechas que da el propio asistente: 1 de enero de 2027 para sociedades y 1 de julio de 2027 para autónomos y el resto. En 2026 no te pueden sancionar por esto.
- De propina, el cotejo público del QR de una factura, que también funciona sin identificarse.
Antes de empezar
No necesitas nada. El Informador VERI*FACTU es una herramienta de asistencia virtual abierta y tarda dos minutos. Lo único que tienes que saber de ti mismo son tres cosas: si emites facturas con algún programa, si estás dentro del Suministro Inmediato de Información y si tu domicilio fiscal está en territorio común o en País Vasco o Navarra. Con eso el asistente resuelve.
Conviene entender qué pregunta y por qué. El reglamento se apoya en lo que en las asesorías llaman la regla de los cuatro noes: estás obligado si facturas con un programa, no estás en el SII, no tributas en territorio foral y no tienes una autorización individual de exención. Las siete preguntas del asistente son esos cuatro filtros más el tipo de contribuyente que eres, que es lo que decide tu fecha.
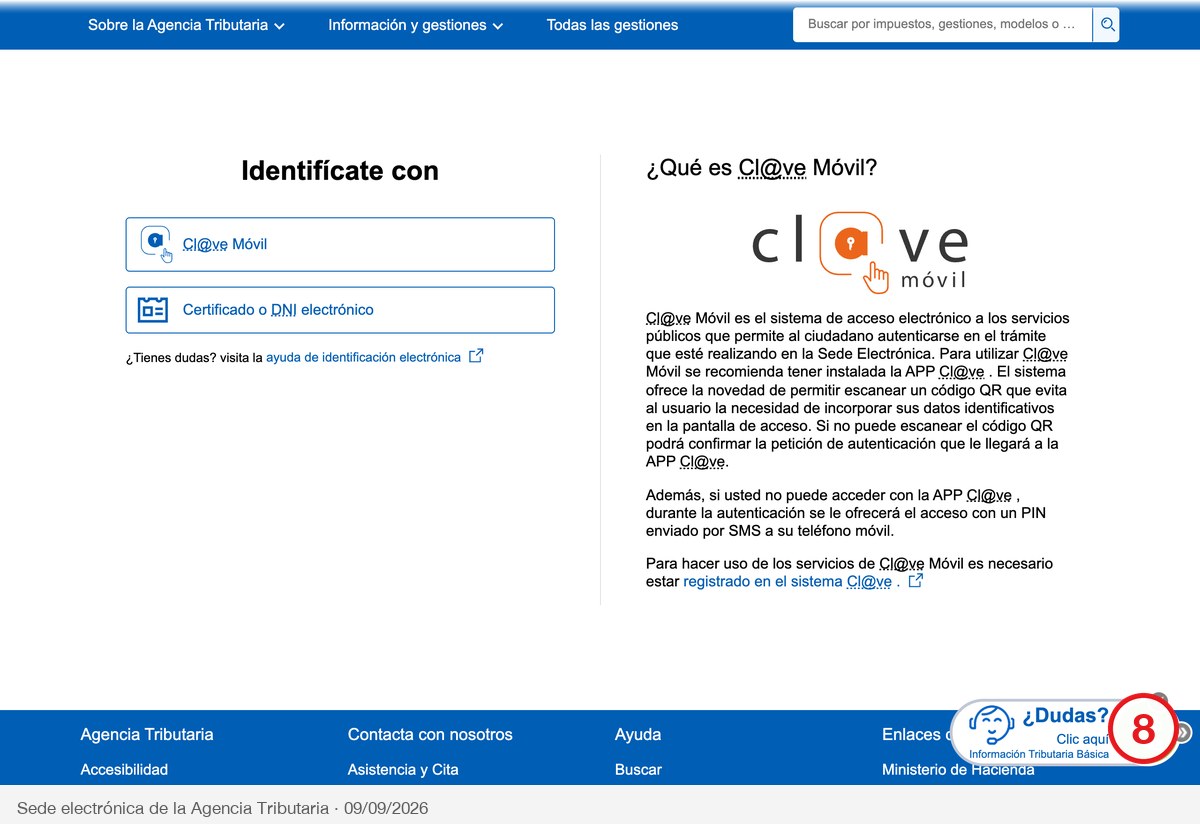
La identificación solo aparece al final del recorrido, si decides entrar en la aplicación gratuita de facturación de la Agencia Tributaria. Ahí sí hacen falta Cl@ve Móvil, certificado o DNIe.
El asistente, paso a paso
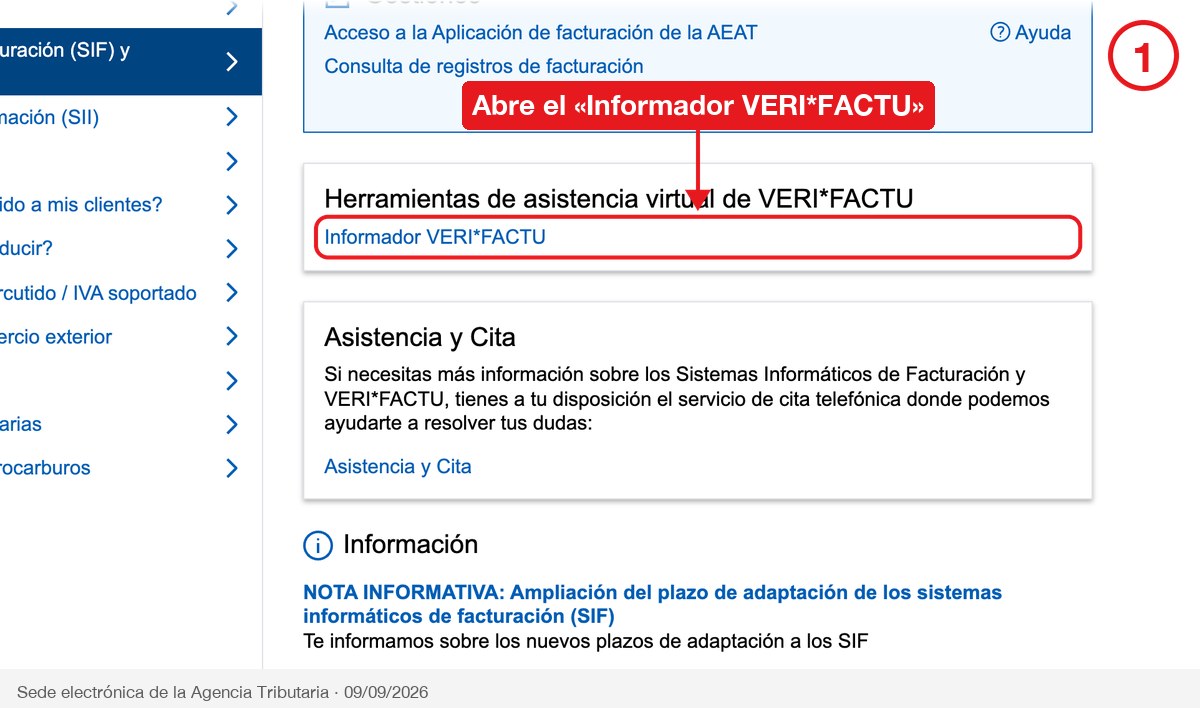
1Entra en el Informador VERI*FACTU
Se arranca en la sede electrónica, en el apartado Sistemas Informáticos de Facturación (SIF) y VERI*FACTU, que es el portal donde la Agencia Tributaria ha ido dejando todo lo relacionado con esta norma. En la columna de la derecha, bajo el bloque Herramientas de asistencia virtual de VERI*FACTU, está el enlace que buscamos. Justo encima verás Acceso a la Aplicación de facturación de la AEAT y Consulta de registros de facturación, que son ya la herramienta de trabajo y aparecen al final de esta guía.
2Contesta la primera pregunta: ¿expides facturas?
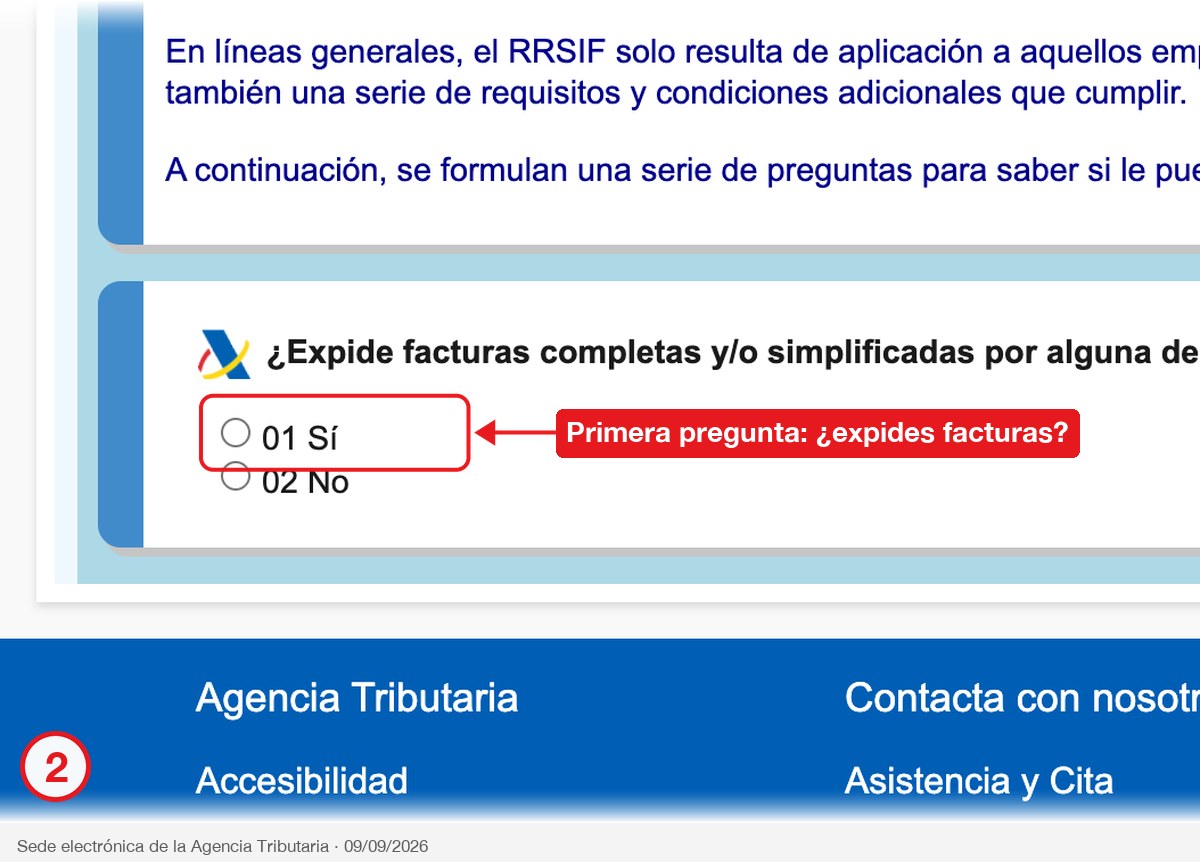
Antes de preguntar nada, el asistente avisa de por dónde va: En líneas generales, el RRSIF solo resulta de aplicación a aquellos empresarios o profesionales que expiden facturas. Y entonces llega la pregunta, ¿Expide facturas completas y/o simplificadas por alguna de sus operaciones?, con dos respuestas. Como autónomo que factura, 01 Sí.
Aquí se cae mucha gente por leer deprisa. El «y/o simplificadas» significa que los tickets cuentan igual que las facturas completas: si tienes un TPV que imprime tickets a particulares, estás dentro aunque no emitas ni una sola factura con nombre y NIF del cliente. Si contestas 02 No el recorrido se acaba en esta pantalla, porque quien no expide facturas no tiene ningún sistema de facturación que adaptar.
3Las dos preguntas sobre cómo y desde dónde facturas
Las dos siguientes pantallas van de tu forma de trabajar. La primera es la importante de todo el cuestionario: ¿Utiliza un sistema informático de facturación, aunque solo sea para una parte de su actividad?. Y no ofrece dos respuestas, sino cinco. Están 01 Sí y 02 No, pero también 03 Uso hojas de cálculo (Excel, Numbers, etc.) o procesadores de texto (Word, Apple Pages, etc.) para emitir mis facturas, 04 Emito algunas facturas a través de la Plataforma MiFacturae/FACe y 05 Emito facturas sin utilizar un SIF y las entrego a mi asesor para la llevanza de los libros registro de IVA e IRPF. Nosotros marcamos la 01.
Que el Excel tenga respuesta propia no es casualidad: es la duda más repetida y la respuesta incomoda. El criterio de la Agencia Tributaria es que una hoja de cálculo usada para expedir facturas es un sistema informático de facturación y tendría que cumplir el reglamento, cosa que en la práctica no puede hacer. Lo único que queda claramente fuera es la factura manuscrita en talonario de papel.

La segunda pregunta del bloque es geográfica: ¿tiene su domicilio fiscal en País Vasco o Navarra?. Respondemos 02 No, territorio común. Si contestas que sí, el asistente te saca del recorrido, porque los territorios forales tienen su propio sistema: TicketBAI en Álava, Bizkaia y Gipuzkoa, y un régimen propio en Navarra. Lo que decide es el domicilio fiscal, no dónde tengas los clientes ni dónde trabajes.
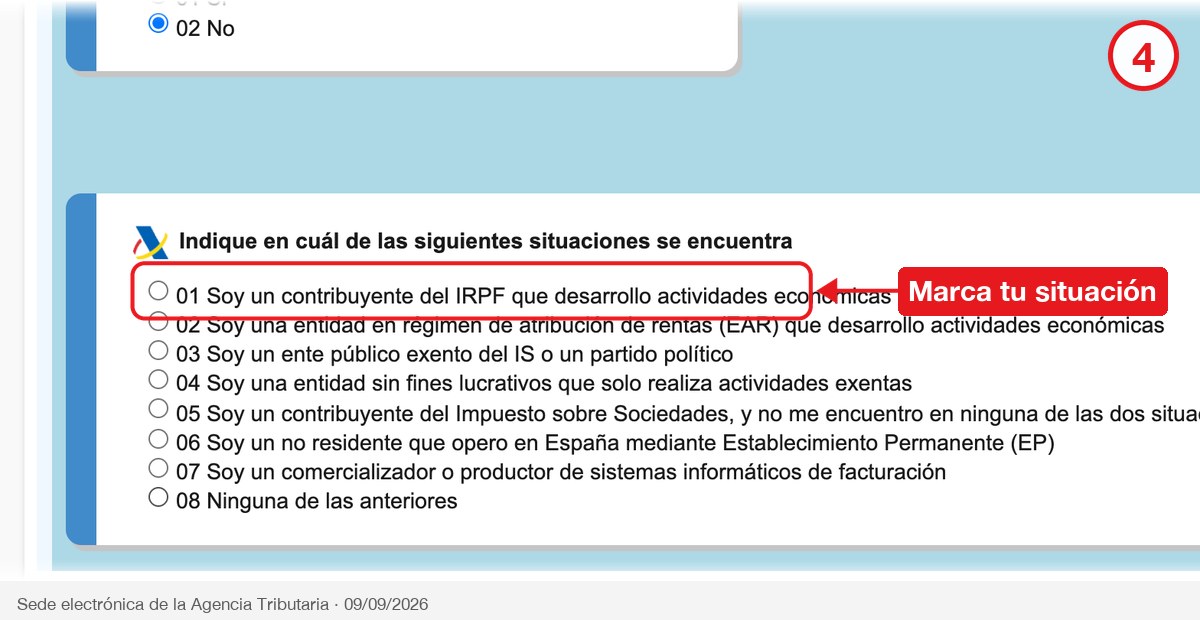
4Las cuatro preguntas sobre tu situación fiscal
El resto del cuestionario va de quién eres para Hacienda. La primera de las cuatro es la que más consecuencias tiene, porque de ella sale tu fecha. La pantalla dice Indique en cuál de las siguientes situaciones se encuentra y despliega ocho opciones, de 01 Soy un contribuyente del IRPF que desarrollo actividades económicas hasta 08 Ninguna de las anteriores, pasando por sociedades, entidades en atribución de rentas, entes públicos, entidades sin ánimo de lucro, no residentes con establecimiento permanente y fabricantes de software. El autónomo es la 01.
Las tres que quedan son filtros de exclusión y en un autónomo normal las tres se contestan que no. La primera es ¿Está incluido en el Suministro Inmediato de Información (SII)?: en el SII están las empresas que facturan más de seis millones, los grupos de IVA, los inscritos en el REDEME y quien se haya acogido voluntariamente. Si es tu caso, VERI*FACTU no te aplica, porque ya le estás mandando a Hacienda los libros registro casi en tiempo real.
La segunda pregunta si tu obligación de facturar la cumple materialmente el destinatario de la operación o un tercero. Es la facturación por terceros y el autofacturado. Ojo con el matiz, que se confunde a diario: que tu gestoría te lleve los libros no es facturar por ti. Otra cosa es que sea la gestoría la que emite materialmente tus facturas, y entonces el sistema que tiene que cumplir el reglamento es el suyo, aunque la responsabilidad siga siendo tuya.
Y la última es ¿Ha obtenido una autorización de la AEAT para no aplicar la normativa VERI*FACTU de forma total?. Es una resolución individual y excepcional que casi nadie tiene, así que 02 No. Mientras contestas, fíjate en la columna derecha: el asistente va apuntando tus respuestas en burbujas verdes y puedes comprobar que no te has equivocado en ninguna.
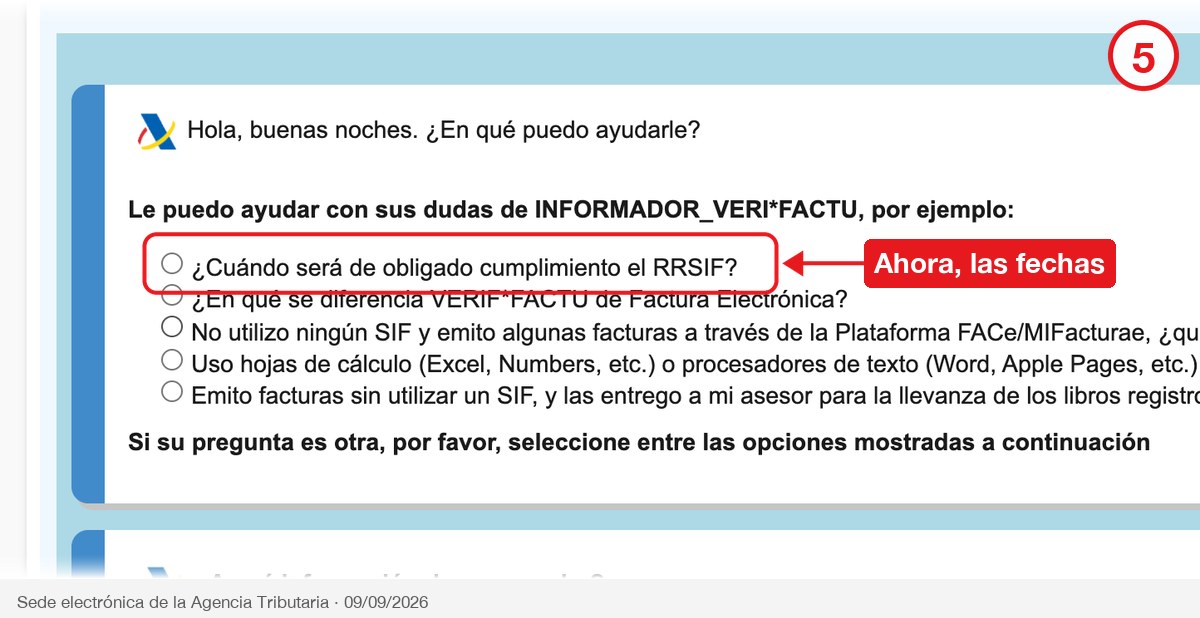
5Lee el veredicto y pregúntale por las fechas
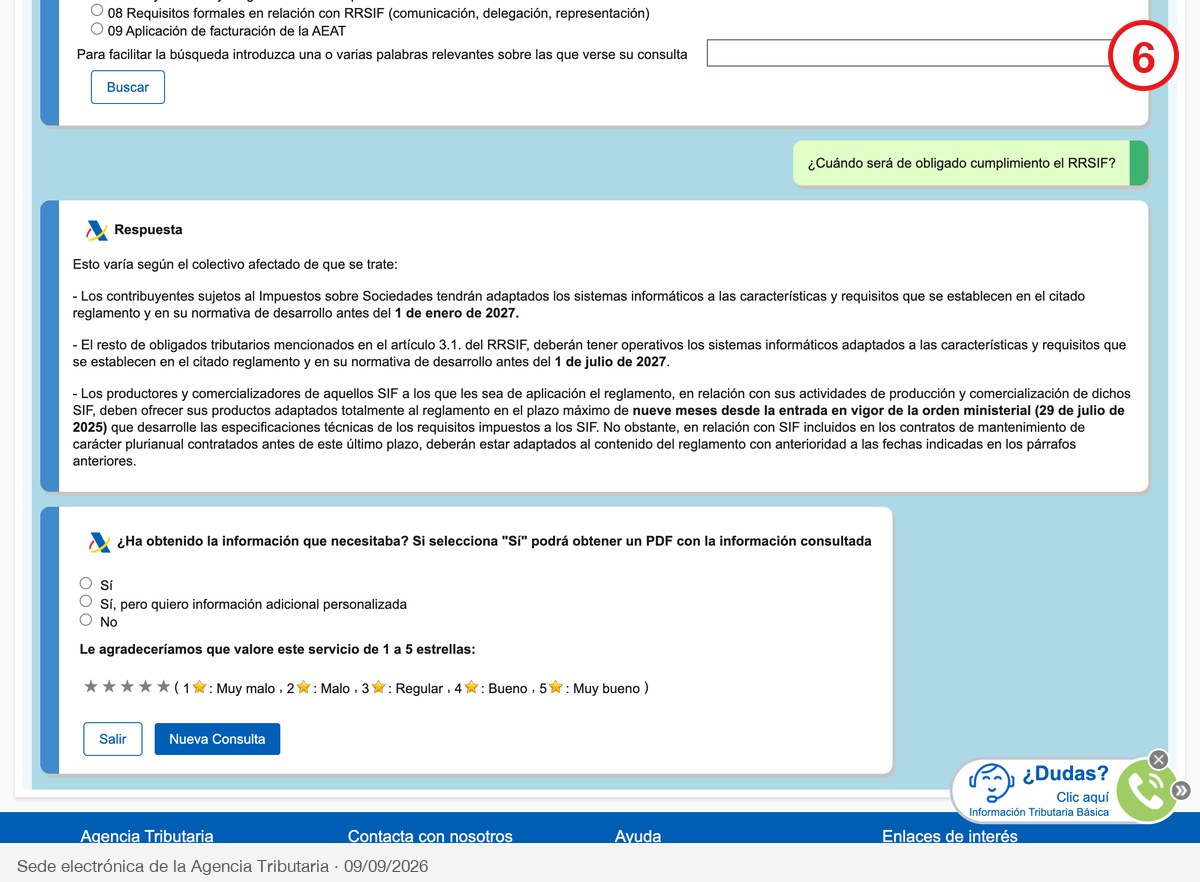
Con esas siete respuestas el asistente cierra el diagnóstico: sí te resulta de aplicación el reglamento, y remata con enlaces a Normativa y criterios y a las preguntas frecuentes de la sede. Debajo vuelve a aparecer el menú de dudas del principio, y ahora sí interesa la primera de la lista, ¿Cuándo será de obligado cumplimiento el RRSIF?, porque el diagnóstico te dice que estás dentro pero no desde cuándo.
6Apunta las fechas de la respuesta oficial
La respuesta llega en un bloque titulado Respuesta que empieza reconociendo que Esto varía según el colectivo afectado de que se trate. Son tres párrafos y tres colectivos: los contribuyentes del Impuesto sobre Sociedades, antes del 1 de enero de 2027; el resto de obligados del artículo 3.1 del reglamento, entre ellos los autónomos, antes del 1 de julio de 2027; y los productores y comercializadores de software, que tenían nueve meses desde la entrada en vigor de la orden ministerial del 29 de julio de 2025 y por tanto ya van tarde.
7Comprueba el QR de una factura
Cambiamos de herramienta. Toda factura emitida bajo el reglamento lleva un código QR de entre 30 y 40 milímetros, y ese QR abre una página pública de la sede que dice si a la Agencia Tributaria le consta esa factura. Se escanea con la cámara del móvil y no hay que identificarse. Nosotros lo probamos con datos inventados y sale No encontrada, con el detalle de lo consultado: el NIF del expedidor, el número de factura, la fecha de expedición y el importe.

8Aquí se corta: la aplicación gratuita pide identificarse
Si la conclusión es que estás obligado y no quieres pagar un programa, Hacienda tiene el suyo. Desde el mismo portal del paso 1 se llega a la Guía aplicación gratuita VERI*FACTU, un PDF de un mega que conviene leer antes de empezar, y al Acceso a la Aplicación de facturación de la AEAT, que lleva a la pantalla Identifícate con y sus dos botones: Cl@ve Móvil y Certificado o DNI electrónico. Hasta aquí llega el recorrido público; a partir de este punto ya son datos fiscales y no publicamos capturas.
Si no tienes ninguno de los dos, empieza por ahí: te explicamos cómo registrarte en Cl@ve por videollamada y cómo sacar el certificado digital de la FNMT desde el móvil. Dentro de la aplicación el orden es siempre el mismo: datos del emisor, crear al menos una serie de facturación, Emisión de facturas, Validar y Firmar y enviar.
Quién está obligado, en una tabla
Esto es lo mismo que decide el asistente, resumido. No hay umbral por volumen de facturación: da igual lo que factures, porque el cuestionario no pregunta por ello en ningún momento.
| Situación | ¿Obligado? |
|---|---|
| Autónomo o sociedad que factura con un programa (incluidos TPV y tickets) | Sí |
| Acogido al SII: grandes empresas, grupos de IVA, REDEME | No |
| Domicilio fiscal en Álava, Bizkaia o Gipuzkoa (TicketBAI/Batuz) | No |
| Domicilio fiscal en Navarra | No, régimen foral propio |
| Facturas solo a mano, en talonario de papel | No |
| Módulos, agricultura o recargo de equivalencia | No con carácter general, pero sí en las operaciones en que expidas factura con un programa |
| Arrendador sin actividad económica | No |
Y estas son las fechas que da el asistente en el paso 6:
| Quién | Fecha límite para tener el sistema adaptado |
|---|---|
| Contribuyentes del Impuesto sobre Sociedades | 1 de enero de 2027 |
| Autónomos en IRPF, no residentes con establecimiento permanente y entidades en atribución de rentas | 1 de julio de 2027 |
| Fabricantes y comercializadores de software | Ya vencido: 29 de julio de 2025 |
2026 es periodo de pruebas. Puedes enviar registros y seguir facturando con otro programa sin quedarte atado, porque la obligación de permanecer hasta el fin del año natural solo se activa cuando ya te toca por calendario.
VERI*FACTU o no VERI*FACTU: hay dos modalidades
El reglamento obliga a que tu programa cumpla unos requisitos y a partir de ahí te deja elegir entre dos formas de cumplirlos. La diferencia es si le envías los registros a Hacienda según los generas o si te los guardas tú.
| Modalidad VERI*FACTU | Modalidad no VERI*FACTU | |
|---|---|---|
| Envío a Hacienda | Automático, factura a factura | Ninguno, salvo requerimiento |
| Firma electrónica de los registros | No hace falta | Obligatoria |
| Registro de eventos | No hace falta | Obligatorio |
| Conservar los registros | Los custodia la AEAT | Los conservas tú |
| Leyenda en la factura | «Factura verificable en la sede electrónica de la AEAT» | Sin leyenda |
La modalidad VERI*FACTU se elige tácitamente: empiezas a enviar registros y ya está, sin comunicar nada en el modelo 036. Es también lo que explica el resultado del paso 7, porque solo se puede cotejar el QR de una factura si su emisor está en esa modalidad.
Sanciones
El artículo 201 bis de la Ley General Tributaria fija 50.000 € por ejercicio para quien tenga sistemas que no cumplan y 150.000 € por ejercicio y tipo de sistema para el fabricante, más 1.000 € por cada sistema comercializado sin declaración responsable. Es por ejercicio, no por factura, y a los usuarios no se les puede exigir hasta que llegue su fecha de 2027.
Errores frecuentes
Preguntas frecuentes
¿Hace falta identificarse para usar el Informador VERI*FACTU?
No. Es una herramienta de asistencia virtual abierta. No pide certificado, ni Cl@ve, ni tu NIF.
¿VERI*FACTU es obligatorio en 2026?
No. Las fechas que da el propio asistente son el 1 de enero de 2027 para sociedades y el 1 de julio de 2027 para autónomos y el resto.
¿Es lo mismo que la factura electrónica obligatoria?
No. Son dos normas distintas. El asistente incluso tiene una pregunta específica para aclararlo: «¿En qué se diferencia VERIF*FACTU de Factura Electrónica?».
¿Tengo que enviar mis facturas a Hacienda?
Se envía un registro estructurado con los datos y una huella, no la factura ni el PDF. Y solo si eliges la modalidad VERI*FACTU.
¿Hay que comunicarlo en el modelo 036?
No. La opción por VERI*FACTU es tácita: se ejerce enviando registros.
¿Puedo seguir facturando en Word o Excel?
El criterio de la AEAT es que un programa de ese tipo usado para facturar es un sistema informático de facturación y debe cumplir el reglamento. En la práctica no puede.
¿La aplicación gratuita de la AEAT tiene límite de facturas?
No. La sede dice expresamente que no existe límite anual, mensual ni semanal. Sus límites son funcionales: no emite simplificadas y no exporta.
¿Qué significa «Factura no encontrada» al escanear un QR?
Que a la Agencia Tributaria no le consta ninguna factura con esos datos. La propia pantalla dice que puede deberse a un retraso en la remisión, así que conviene reintentarlo pasado un tiempo antes de sacar conclusiones.
- AEAT: Informador VERI*FACTU (asistente virtual)
- AEAT: sistemas informáticos de facturación (SIF) y VERI*FACTU
- AEAT: nota informativa de ampliación del plazo de adaptación
- AEAT: preguntas frecuentes sobre el ámbito de aplicación
- AEAT: guía de la aplicación gratuita VERI*FACTU
- BOE: Real Decreto-ley 15/2025, de 2 de diciembre
- BOE: Real Decreto 1007/2023, texto consolidado
Si detectas que alguna pantalla ha cambiado, escríbenos desde la página de contacto y revisamos la guía.